Worauf Lieferanten und Mitglieder jetzt achten müssen
31 Milliarden Euro entgehen dem Staat jährlich durch die Mehrwertsteuerlücke. Die E-Rechnung soll das ändern. Doch der Erfolg digitaler Rechnungsprozesse hängt nicht nur vom Format ab. In der Zentralregulierung sind eindeutige Referenzen und automatisierte Abläufe entscheidend. Hier erfahren Sie, worauf es ankommt und warum selbst gültige E-Rechnungen Probleme verursachen können.
Wenn die Rechnung trotzdem hängen bleibt
Die Ware wurde geliefert. Die Rechnung wurde erstellt. Der Betrag stimmt. Die Datei wurde elektronisch übermittelt. Und trotzdem bleibt die Rechnung im Prozess hängen. Nicht weil sie falsch ist. Sondern weil sie nicht eindeutig zugeordnet werden kann.
Genau darin liegt die eigentliche Herausforderung der E-Rechnungspflicht. Es reicht künftig nicht mehr aus, dass eine Rechnung digital vorliegt oder technisch versendet werden kann. Sie muss so aufgebaut sein, dass Systeme sie automatisiert prüfen, zuordnen und weiterverarbeiten können.
In der Zentralregulierung bedeutet das vor allem eines: Prozessfähigkeit.
Warum die E-Rechnung überhaupt kommt
Die E-Rechnungspflicht soll helfen, die große Umsatzsteuerlücke in Deutschland zu schließen. Rechnungsdaten sollen künftig nicht mehr nur als Dokument, sondern in strukturierter Form vorliegen, damit sie automatisiert geprüft und verarbeitet werden können.
Zugleich treibt die Europäische Union mit der ViDA-Initiative die Digitalisierung und Vereinheitlichung von Rechnungs- und Meldeprozessen voran. Die E-Rechnung ist damit weit mehr als eine gesetzliche Pflicht – sie bildet die Grundlage für durchgängige digitale Geschäftsprozesse.
E-Rechnung: Mehr als eine PDF
Noch immer wird die E-Rechnung häufig mit einer PDF-Datei verwechselt. Tatsächlich erfüllt eine PDF die gesetzlichen Anforderungen nicht.
Eine E-Rechnung enthält ihre Informationen in strukturierter Form. Die Daten liegen in fest definierten Feldern vor und können automatisiert geprüft, ausgelesen und verarbeitet werden. Grundlage dafür ist die europäische Norm EN 16931.
In der Praxis haben sich vor allem zwei Formate etabliert:
- XRechnung als rein maschinenlesbares XML-Format
- ZUGFeRD als Kombination aus PDF-Darstellung und eingebetteter XML-Datei
Entscheidend ist dabei ein Punkt, der häufig übersehen wird: Maßgeblich für die Verarbeitung ist immer die XML-Datei – nicht die PDF-Ansicht.
Auch EDI-Verfahren bleiben grundsätzlich zulässig, sofern sie EN-16931-konform sind und systemübergreifend funktionieren.
Jetzt die Weichen stellen
Die Einführung erfolgt stufenweise:
- Seit 2025 müssen Unternehmen im B2B-Bereich E-Rechnungen empfangen können.
- Ab dem 1. Januar 2027 müssen Unternehmen mit einem Vorjahresumsatz von mehr als 800.000 Euro elektronische Rechnungen versenden.
- Ab dem 1. Januar 2028 gilt die Pflicht grundsätzlich für alle betroffenen Unternehmen.
- Perspektivisch sollen digitale Steuermeldesysteme folgen. Die konkrete Ausgestaltung in Deutschland ist derzeit noch offen.
Die Erfahrung zeigt: Wer erst kurz vor Ablauf der Fristen startet, gerät schnell unter Zeitdruck. Technische Anpassungen, Stammdatenprüfungen, Testläufe und interne Abstimmungen benötigen oft deutlich mehr Zeit als ursprünglich geplant.
Der entscheidende Unterschied: Gesetzeskonform oder prozessfähig?
Viele Unternehmen konzentrieren sich zunächst auf die Frage, ob ihr ERP-System E-Rechnungen erzeugen kann. Die wichtigere Frage lautet jedoch: Kann mein Unternehmen E-Rechnungen erzeugen, die den gesamten Prozess fehlerfrei durchlaufen?
Für die Zentralregulierung reicht eine steuerlich korrekte Rechnung allein nicht aus. Sie muss auch eindeutig erkennen lassen:
- Welcher Lieferant die Rechnung erstellt hat
- Welches Mitglied beziehungsweise Anschlusshaus betroffen ist
- Ob die Rechnung dem Zentralregulierungsprozess zugeordnet werden kann
Informationen, die lediglich im Freitext oder sichtbar im PDF stehen, reichen dafür nicht aus. Sie müssen strukturiert in der XML-Datei hinterlegt sein.
Für die Verarbeitung über die AKTIVBANK sind deshalb drei Angaben zwingend erforderlich:
- Zentralregulierungskennzeichen (BT-12)
- AKTIVBANK-Vertragslieferantennummer (BT-29)
- AKTIVBANK-Anschlusshausnummer (BT-46)
Fehlen diese Informationen oder sind sie nicht korrekt hinterlegt, kann selbst eine technisch einwandfreie E-Rechnung nicht automatisiert verarbeitet werden.
So gelingt der Einstieg
Bevor Lieferanten produktiv elektronische Rechnungen einreichen können, müssen sie ein Onboarding durchlaufen. Dafür benennt der Lieferant einen technischen Ansprechpartner, der Zugang zum CMA-Tool erhält. Dort können Testrechnungen eingereicht und unmittelbar geprüft werden.
Kontrolliert werden unter anderem:
- technische Lesbarkeit
- EN-16931-Konformität
- korrekte Rechnungsstruktur
- vollständige Pflichtangaben
- korrekte ZR-Zuordnung
- Verarbeitbarkeit im Folgeprozess
Werden Fehler erkannt, erhält der Lieferant ein detailliertes Fehlerprotokoll und kann die Rechnung anpassen. Erst nach erfolgreicher Testphase und Abschluss der Einreichungsvereinbarung erfolgt die Freischaltung für den produktiven Betrieb. Die Bedeutung dieser Qualitätsschleuse zeigt ein Blick in die Praxis: Aktuell ist etwa jede zehnte eingereichte Testrechnung nicht EN-16931-konform.
Wer macht was bei der Einführung der E-Rechnung?
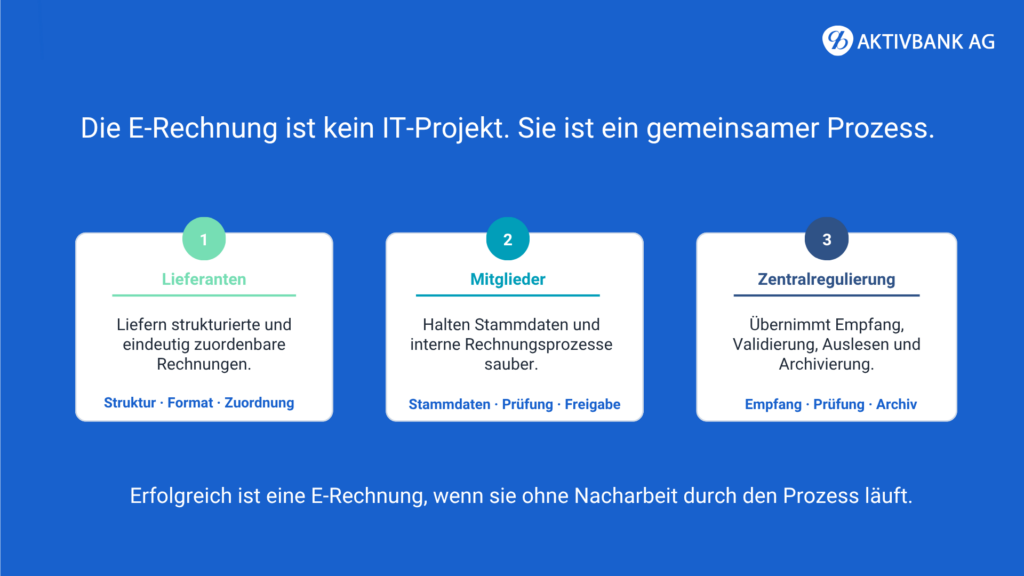
Die Einführung der E-Rechnung ist eine Gemeinschaftsaufgabe.
Der Lieferant
- erstellt die E-Rechnung
- liefert die notwendigen ZR-Angaben
- reicht Test- und Produktivdaten ein
Die Zentralregulierung
- empfängt die Rechnung
- validiert die Daten
- liest die Informationen aus
- archiviert die Belege
- stellt Daten und Visualisierungen bereit
Das Mitglied
- prüft die Rechnungsinhalte
- steuert die internen Freigabeprozesse
- verarbeitet die bereitgestellten Daten
- nutzt die Informationen im eigenen ERP- oder Finanzsystem
Der technische Empfang liegt damit bei der Zentralregulierung. Die fachliche Verantwortung für die Rechnungsprüfung verbleibt beim Mitglied.
Auch Mitglieder sind gefordert
Die Qualität der Rechnungsverarbeitung hängt nicht allein vom Lieferanten ab. Veraltete Stammdaten, geänderte Firmierungen oder nicht gepflegte Filialstrukturen erschweren die automatische Zuordnung erheblich.
Was Sie als Mitglied beachten sollten:
- regelmäßig überprüfen
- Änderungen frühzeitig melden
- interne Freigabeprozesse überprüfen
- den Umgang mit strukturierten Rechnungsdaten definieren
Denn die E-Rechnung schafft nicht nur neue Pflichten. Sie eröffnet auch neue Möglichkeiten zur Automatisierung. Der eigentliche Mehrwert: Strukturierte Daten statt Dokumente. Die Diskussion rund um die E-Rechnung konzentriert sich häufig auf gesetzliche Anforderungen. Dabei liegt der eigentliche Mehrwert an anderer Stelle: Strukturierte Rechnungsdaten können automatisiert verarbeitet und in bestehende Systeme übernommen werden. Die Zentralregulierung stellt hierfür verschiedene Ausgabe- und Exportformate bereit – beispielsweise PDF-Visualisierungen, CSV-Dateien, EDIFACT-Nachrichten oder DATEV-nahe Formate.
Dadurch entstehen neue Möglichkeiten für:
- automatisierte Rechnungsprüfung
- digitale Freigabeprozesse
- schnellere Buchungsabläufe
- höhere Datenqualität
- geringeren manuellen Aufwand
Die E-Rechnung wird damit vom Dokument zum Datenprozess.
Die fünf häufigsten Stolperfallen
Aus unseren bisherigen Onboardings lassen sich fünf typische Fehler ableiten:
PDF statt E-Rechnung
Eine PDF-Datei ist digital, erfüllt aber nicht automatisch die gesetzlichen Anforderungen.
XML ohne Normkonformität
Nicht jede XML-Datei entspricht den Vorgaben der EN 16931.
Unterschiedliche Inhalte in XML und PDF
Abweichungen können zu Verarbeitungsfehlern und steuerlichen Risiken führen.
Wichtige Angaben stehen nur im Freitext
Automatisierte Systeme können diese Informationen nicht zuverlässig auswerten.
Zu später Projektstart
Zeitdruck erhöht das Risiko von Fehlern und Verzögerungen.
Die Branche ist unterwegs – aber noch nicht am Ziel angekommen. Der aktuelle Blick auf die Vertragslieferanten zeigt: Die Transformation hat begonnen, ist aber längst nicht abgeschlossen. Von mehr als 791 Vertragslieferantennummern entfallen 196 auf ausländische Lieferanten. Noch immer dominiert der EDI-Anteil, während der Anteil echter E-Rechnungen vergleichsweise gering ist. Gleichzeitig spielen Papier- und PDF-Rechnungen weiterhin eine relevante Rolle.
Ein Teil der Lieferanten ist bereits angebunden. Andere befinden sich im Onboarding oder in der technischen Umsetzung. Bei einigen Unternehmen hat die Umstellung noch gar nicht begonnen. Die Botschaft ist klar: Die Branche startet nicht bei null – aber sie ist auch noch nicht am Ziel.
Entscheidend ist der Prozess
Die E-Rechnung ist kein IT-Projekt, sondern ein Prozessprojekt. Lieferanten müssen strukturierte und eindeutig zuordenbare Rechnungen bereitstellen. Mitglieder müssen ihre Stammdaten aktuell halten und interne Abläufe auf die neuen Möglichkeiten der Datenverarbeitung ausrichten. Die Zentralregulierung übernimmt Empfang, Validierung, Auslesen, Archivierung und Bereitstellung der Rechnungsdaten.
Der Erfolg der Umstellung zeigt sich nicht daran, dass eine XML-Datei versendet wurde. Erfolgreich ist sie erst dann, wenn die Rechnung ohne manuelle Nacharbeit durchgängig verarbeitet werden kann.
Deshalb ist unsere wichtigste Empfehlung: Nicht auf die gesetzlichen Fristen warten. Wer Formate, Stammdaten, Verantwortlichkeiten und Testverfahren frühzeitig klärt, schafft die Grundlage für stabile Abläufe und kann die Potenziale der E-Rechnung weit über die reine Pflichterfüllung hinaus nutzen.
Gut zu wissen: Weitere Informationen zur E-Rechnung
Ansprechpartner
Bereichsleiter Zentralregulierung Technik
Maximilian Henkel
07231/44436-435
maximilian.henkel@aktivbank.de